
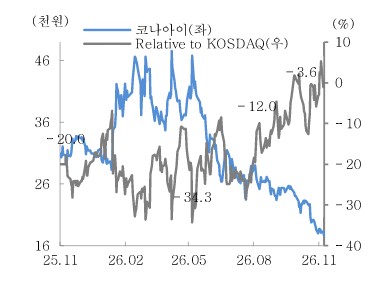
 코나아이 주가 추이 및 코스닥 상대비교 [출처: 대신증권]
(서울=연합뉴스) 강수지 기자 = 대신증권은 19일 스마트카드 제조업체이자 결제 플랫폼 기업인 코나아이[052400]의 3분기 실적이 다소 주춤했으나, 플랫폼 부문의 성장과 고배당 정책에 힘입어 주가 하방 안정성을 확보할 것이라고 분석했다.
대신증권 박장욱 연구원은 "3분기 연결 실적은 전년 동기 아멕스 미러카드 출시 초기의 대량 발주에 따른 높은 기저 부담으로 해외 디지털ID(DID) 부문 이익이 급감했다"며 "다만 플랫폼 영업이익이 분기 기준 처음으로 해외 DID를 넘어섰다"고 말했다.
코나아이의 3분기 연결 기준 매출액은 전년 동기 대비 23.6% 감소한 713억원, 영업이익은 32.5% 줄어든 204억원을 기록했다. 작년 3분기 메탈카드 출하 급증에 따른 역기저 탓에 해외 DID 부문 영업이익(87억원)은 58.4% 급감했으나, 플랫폼 부문 영업이익(97억원)은 비지역화폐 상품 성장과 판관비 효율화에 힘입어 21.8% 늘며 실적 방어를 견인했다.
1~3분기 누적 영업이익 역시 전년 동기 대비 10.8% 늘어난 665억원으로 양호한 흐름을 유지했다.
박 연구원은 4분기에는 하반기로 이연된 메탈카드 매출이 발생하고 미국 카드 제조 자회사인 프로텍 시큐어 카드(PSC) 연결 효과가 일부 반영될 것으로 내다봤다.
대신증권은 코나아이의 올해 연간 매출액은 전년 대비 0.4% 감소한 3천79억원, 영업이익은 전년 수준인 889억원으로 추정했다.
올해 코나아이의 주가수익비율(PER)을 5.5배, 주당배당금(DPS)을 861원, 배당수익률을 4.6% 수준으로 추정했다.
그는 "코나아이가 2026∼2028년 지배주주순이익의 25% 이상을 배당하는 정책 등을 감안하면 현재 주가 수준에서는 배당수익률만으로도 하방이 충분히 지지될 것"이라고 밝혔다.