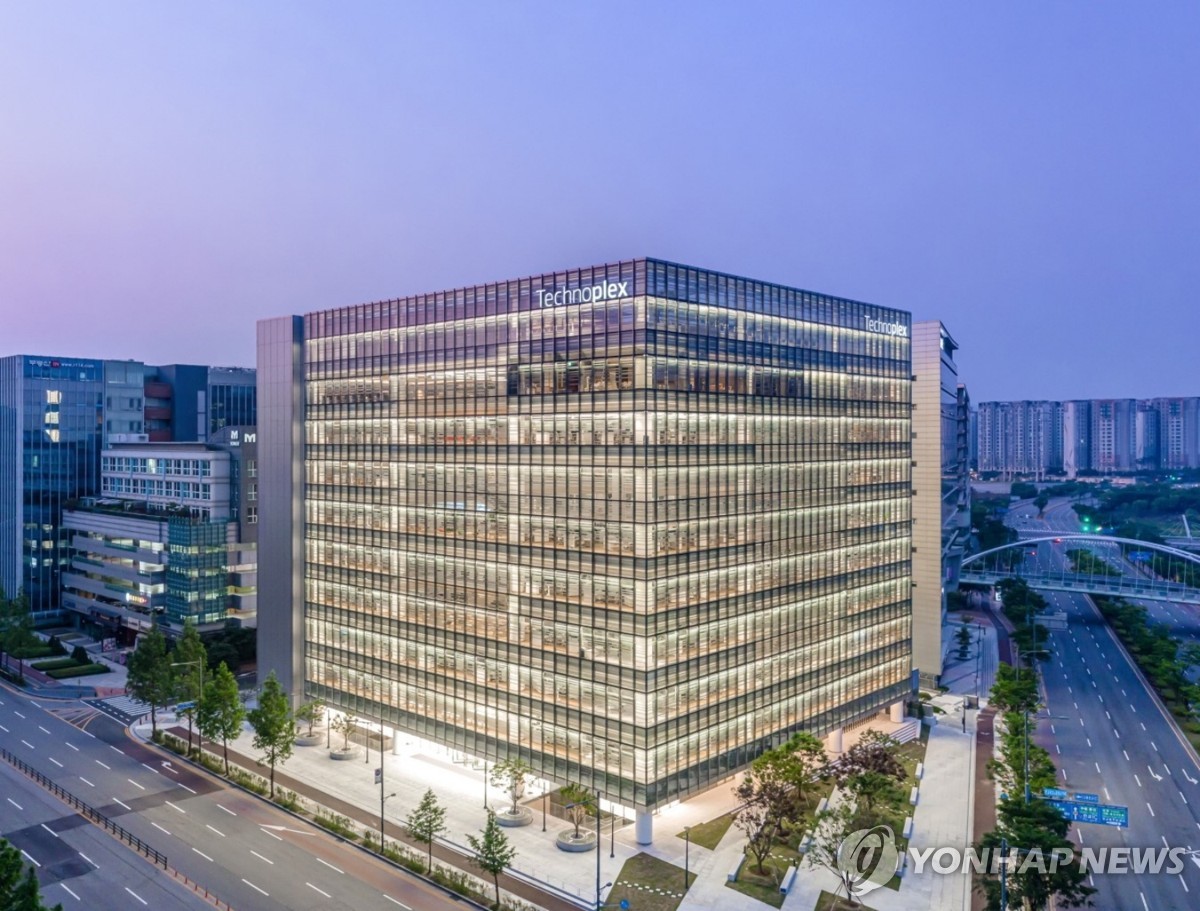
 한국타이어 본사 [한국타이어앤테크놀로지 제공.]
(서울=연합뉴스) 정회인 기자 = 하나증권은 28일 유럽연합(EU)이 중국산 타이어에 대한 관세를 강화하면서 중국 공장에서 생산해 유럽으로 수출하는 국내 타이어 업체들의 비용 부담도 커질 것으로 전망했다.
EU는 지난 7월 중국산 승용차·경트럭용 타이어에 4.3∼45.3%의 반덤핑 관세를 확정한 데 이어 최근 정부 보조금을 이유로 한 상계관세 판정안도 공개한 것으로 알려졌다.
최종 관세율은 의견 수렴을 거쳐 12월 초 확정될 예정이다. EU 집행위원회도 지난 7월 반덤핑 관세를 확정하면서 같은 품목에 대한 반보조금 조사가 별도로 진행 중이며 연내 마무리될 예정이라고 밝힌 바 있다.
하나증권 송선재 연구원은 이날 보고서에서 "국내 타이어 3사가 중국 공장에서 생산해 EU로 수출하는 물량에도 반덤핑 관세와 상계관세가 부과된다"고 설명했다.
판정안대로 확정될 경우 총 관세율은 한국타이어가 27.5%, 금호타이어[073240]와 넥센타이어[002350]가 각각 28.76%가 된다.
특히 기존 관세율이 4.3%에 불과했던 한국타이어의 부담은 23.2%포인트(p) 높아지는 반면 금호타이어와 넥센타이어는 각각 4.4%포인트 상승한다. 이에 따라 3사 간 관세율 격차도 기존 20.1%포인트에서 1.3%포인트로 좁혀진다.
다만 실제 이익 부담은 업체별 중국 생산 비중에 따라 다를 것으로 봤다. 하나증권이 추정한 내년 관세 비용은 한국타이어 1천490억원, 금호타이어 1천440억원, 넥센타이어 160억원이다.
영업이익 대비 부담은 중국산 비중이 높은 금호타이어의 비중이 22%로 가장 높고, 넥센타이어 8%, 한국타이어 6% 순이다.
송 연구원은 "3사 모두 생산지 재배치로 중국산 비중을 낮출 계획"이라며 "당사 가정보다 빠르게 낮춘다면 관세 비용은 더 줄어들 수 있다"고 설명했다.
이어 "판가 전가와 중국 업체의 저가 공세 약화에 따른 가격 환경 개선도 부담을 일부 상쇄할 수 있다"고 덧붙였다.
하나증권은 관세 부담에 따른 이익 추정치 하향을 반영해 한국타이어 목표주가를 8만5천원에서 8만원으로 낮췄다.
넥센타이어도 원가 상승 등을 반영해 목표주가를 1만500원에서 8천400원으로 하향했고, 금호타이어는 기존 반덤핑 관세 부담을 이미 실적에 반영했다며 7천700원을 유지했다. 세 종목에 대한 투자의견은 모두 '매수'다.